Démocratie : ne pas désespérer
Monnaie : quand l’histoire se répète !
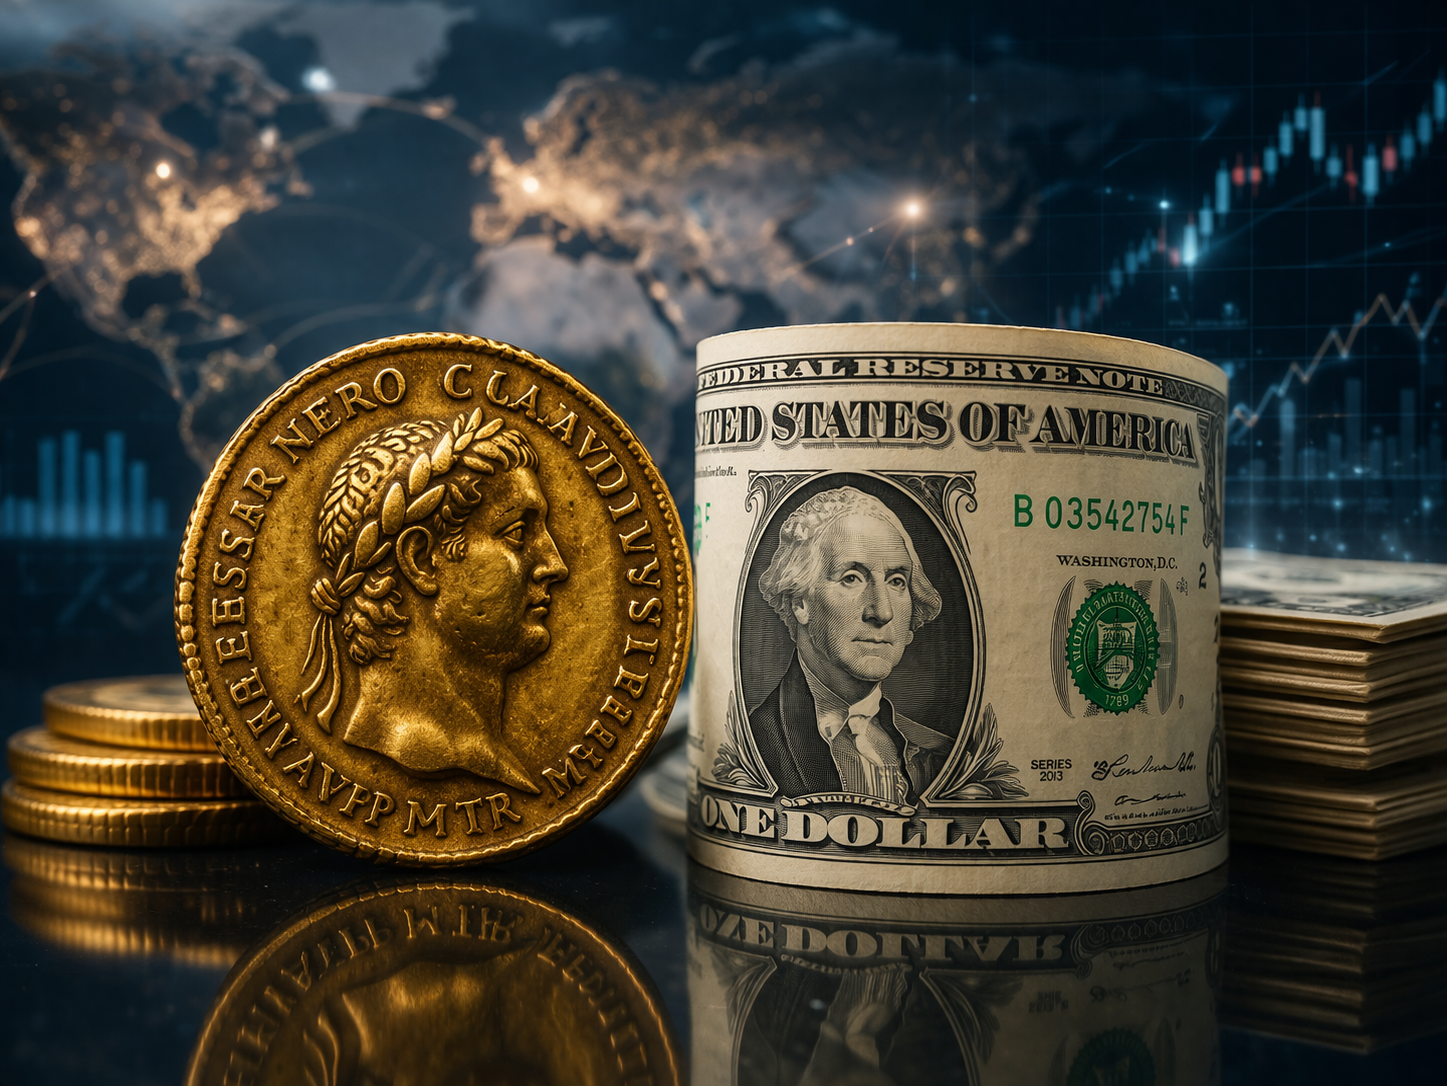
En 1847, quelques ouvriers pauvres vivant près de Kottayam, une ville située dans l’actuel État indien du Kerala, mirent à jour un trésor de pièces d’or. Ils les échangèrent contre une journée de riz ou quelques roupies. Les marchands qui acquirent ces pièces à vil prix les firent fondre pour en faire des bijoux ou des ornements, sans se douter qu’ils détruisaient des artefacts romains vieux de 1 800 ans. Heureusement pour les archéologues, une partie du trésor a été préservée. Exemple précoce de monnaie globale, ces pièces se sont également révélées d’un intérêt considérable pour les économistes.
Le trésor de Kottayam, ainsi que d’autres découverts en Inde, ont nourri de nombreuses réflexions économiques. Ces sites remontent à une période où l’ivoire, les épices, les perles et la soie du sous-continent affluaient vers Rome, confirmant l’existence d’un commerce à longue distance. Ils suggèrent également que l’Empire romain enregistrait un déficit commercial. Les pièces circulaient principalement dans un sens — de Rome vers l’Inde — tandis que les marchandises suivaient le chemin inverse. Les Romains achetaient des produits indiens, tandis que les Indiens accumulaient des créances monétaires sur l’Empire. Les indices témoignent d’une forte demande extérieure pour les actifs romains : les pièces présentaient un marquage spécifique, étaient conditionnées en sacs scellés et transitaient par Alexandrie, province égyptienne disposant de sa propre monnaie.
Cette situation irritait certains contemporains. Pline l’Ancien, penseur et soldat du Ier siècle, déplorait l’appauvrissement progressif de Rome et l’enrichissement des périphéries.
Cette configuration conférait également à Rome un « privilège exorbitant », comparable à celui dont bénéficient aujourd’hui les États-Unis : la possibilité d’acheter le monde sans exporter une production équivalente. Grâce à la forte demande mondiale pour le dollar, les États-Unis empruntent à moindre coût et peuvent accumuler des déficits extérieurs. Il en fut de même pour le Royaume-Uni lorsque la livre sterling dominait le système monétaire international. Donald Trump apparaît, à cet égard, comme un héritier des critiques antiques. À l’instar de Pline, il perçoit les déficits commerciaux comme une forme de spoliation et entend les corriger par des politiques de rééquilibrage.
Le statut privilégié de la monnaie romaine reposait sur trois piliers, analogues à ceux du dollar. Le premier réside dans le déficit extérieur. Si l’Inde n’avait pas absorbé les sesterces romains, elle n’en aurait pas détenu — or elle en avait besoin pour régler ses échanges, y compris avec d’autres régions. Dans les années 1960, l’économiste Robert Triffin, critique du système de Bretton Woods, avait souligné que si le reste du monde souhaite utiliser le dollar, les États-Unis doivent accepter un déficit extérieur.
Le deuxième facteur tient à l’hégémonie militaire. Les soldats et administrateurs romains diffusaient la monnaie avec laquelle ils étaient rémunérés. L’économiste Barry Eichengreen observe que les alliés dépendant de la protection américaine détiennent une part plus importante de leurs réserves en dollars. Enfin, les institutions romaines assuraient stabilité et sécurité. Seule Rome avait le droit de frapper la monnaie. Sous la République (509-27 av. J.-C.), l’émission relevait du Sénat, appuyé par un collège de magistrats. Barry Eichengreen compare ces tresviri à une forme primitive d’autorité monétaire, supervisant un système bimétallique.
L’effondrement progressif de l’Empire romain a affaibli le statut de sa monnaie. Mais ce statut a également contribué à accélérer sa chute. En facilitant les échanges avec des régions lointaines, la monnaie a favorisé la diffusion de maladies, comme la peste antonine (probablement la variole) qui aurait tué près d’un dixième de la population de l’Empire. Les échanges ont également accompagné la diffusion du christianisme et de nouvelles conceptions du pouvoir. Edward Gibbon soulignait qu’un empereur investi par Dieu n’avait plus besoin des contre-pouvoirs traditionnels.
Barry Eichengreen identifie toutefois une cause plus immédiate du déclin : la dépréciation monétaire. Néron dévalua la monnaie après le grand incendie de Rome en 64 apr. J.-C., afin de financer la reconstruction et ses ambitions extérieures. Les pièces romaines devinrent alors moins attractives. Si l’inflation resta contenue sous Néron, elle s’accéléra sous ses successeurs qui recoururent à la dépréciation pour financer leurs dépenses et consolider leur pouvoir.
Après la chute de Rome au Ve siècle, sa monnaie fut remplacée par le solidus byzantin, devenu, selon Barry Eichengreen, le « dollar du Moyen Âge ». Plus tard, le dinar du califat omeyyade joua un rôle comparable. Ces monnaies permirent la reprise partielle des échanges internationaux. Mais, dans une grande partie de l’Europe, la Pax Romana céda la place à une mosaïque de royaumes rivaux, accompagnée d’un recul des niveaux de vie et de l’espérance de vie.
Les États-Unis pourraient, à leur tour, fragiliser les fondements de leur puissance monétaire. La tentation de restreindre le commerce, de réduire les engagements militaires extérieurs, d’accroître les déficits publics tout en affaiblissant l’indépendance de la banque centrale constitue un risque pour le statut international du dollar. Aucun successeur crédible ne réunit aujourd’hui l’ensemble des attributs nécessaires : l’euro souffre d’une absence d’unité politique et militaire, le yuan pâtit d’un déficit de confiance institutionnelle, et le bitcoin ne dispose d’aucun ancrage étatique. Le déclin du dollar pourrait ainsi ouvrir une période d’instabilité monétaire d’une ampleur inédite.
L’histoire monétaire n’est jamais linéaire. Elle ne consacre pas durablement les puissances dominantes ; elle révèle, au contraire, la fragilité de leur position. Le privilège d’émettre la monnaie du monde est indissociable d’obligations — commerciales, militaires et institutionnelles — dont le relâchement finit toujours par en éroder les fondements. Rome l’a appris à ses dépens. Les États-Unis semblent aujourd’hui tentés d’ignorer cette leçon. Or, dans un monde sans alternative crédible, l’affaiblissement du dollar ne signifierait pas l’émergence d’un nouvel ordre, mais l’entrée dans un désordre monétaire durable.
Philippe Crevel
Au sommaire de la Lettre Éco de la semaine
L’édito de la semaine
- L’impasse de la guerre
Marchés financiers, Épargne, Revenus et Patrimoine
- Les marchés en mode « Esprit Saint »
- Bilan du premier trimestre
- Tableau financier de la semaine
- Plus de 90 milliards d’euros de réserve pour l’AGIRC-ARRCO
- Immobilier : une rechute est-elle possible ?
- De nouvelles dispositions pour sortir de l’indivision
Économie
- Face au choc pétrolier : la divergence américano-européenne
- Le risque de stagflation dans la zone euro
- Le Moyen Orient en pleine crise
Conjoncture et actualités
- Le retour de l’inflation
- Net en repli de la consommation en février en France
- Légère augmentation du taux de chômage en zone euro
- La Corse devancée par les Baléares
Horizons
- La monnaie et le déclin des Empires
- Faut-il en finir avec le droit de la concurrence en Europe ?
Graphiques
- Augmentation des autorisations de logements en France
- Déchets : toujours en augmentation en Europe
- 3,4 % de la population non-couverte par une complémentaire santé
Suivre l’actualité économique avec la Lettre Éco
Chaque samedi, l’analyse de l’actualité économique, des marchés, de l’épargne et des tendances de fond par Philippe Crevel. Accessible sur abonnement, à titre individuel ou collectif.